ФРС впервые за три года повысила ставку. Почему деньги снова дорожают
Новость опубликована 17.09.2026 ⦁ источник
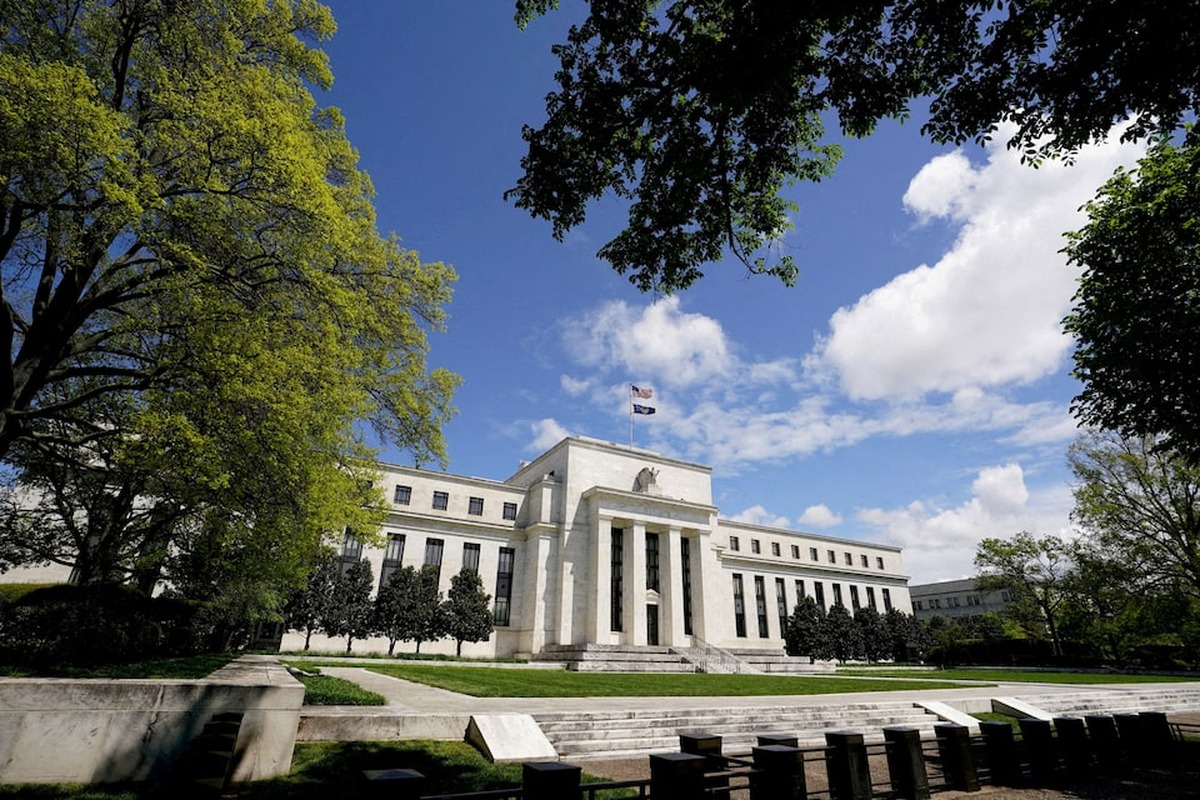
Kevin Lamarque / Reuters. Здание ФРС в Вашингтоне, архивное фото от 1 мая 2020 года.
Федеральная резервная система США 16 сентября повысила целевой диапазон ставки с 3,50–3,75% до 3,75–4,00%. Все 12 голосовавших членов комитета поддержали решение. Это первое повышение с июля 2023 года: после снижений в 2024–2025 годах и последующей паузы ФРС снова делает заёмные деньги дороже. Значение события — не столько в четверти процентного пункта, сколько в сигнале, что дорогие деньги могут задержаться надолго.
Ожидания успели перевернуться ещё до объявления. В опросе Reuters 4–9 сентября 65 из 93 экономистов — около 70% — ждали сохранения ставки. После инфляционной статистики 11 сентября агентство опросило специалистов заново: в результатах, опубликованных 14 сентября, уже 86 из 101, или 85%, ожидали повышения. К заседанию оно стало основным сценарием. За несколько дней преобладающий прогноз сменился на противоположный — ещё до самого решения.
Надежда на паузу имела экономическое основание. Летние показатели позволяли рассчитывать, что рост цен наконец замедляется. Ещё 3 сентября член совета управляющих ФРС Кристофер Уоллер говорил, что поддержал бы сохранение ставки, если ближайшие данные подтвердят улучшение. Но одновременно предупреждал: если оно окажется временным, повышать придётся уже в сентябре. Это была условная ставка на продолжение тенденции, а не обещание дешёвых денег.
Августовская статистика убедительного продолжения не дала. Потребительские цены за месяц выросли на 0,4% после 0,1% в июле, а без продуктов питания и энергии — на 0,3% после 0,2%. Годовая общая инфляция осталась на уровне 3,4%: ускорился именно месячный рост. При этом ФРС описывает экономику как устойчивую — потребительские расходы держатся, инвестиции растут, безработица мало меняется. Регулятор оказался не перед необходимостью срочно спасать падающую экономику, а перед сочетанием сохраняющегося спроса и слишком медленно отступающей инфляции. Повышением ставки он намерен охладить расходы и приблизить возвращение к ценовой стабильности.
Угадывать следующий шаг стало сложнее и из-за нового председателя Кевина Уорша. Он отказался от практики заранее направлять ожидания рынков: по его аргументации, обещания будущих решений связывают ФРС руки, а инвесторы должны анализировать экономику, а не ждать подсказки для следующей сделки. Это не причина высокой инфляции, но важная часть нынешней неопределённости: даже согласившись с необходимостью одного повышения, участники рынка должны самостоятельно оценить, сколько их последует.
Новые прогнозы участников заседания показывают, что одним шагом дело может не ограничиться. Из 18 представивших прогноз ставки 16 ожидают хотя бы ещё одного повышения до конца года. Медианный сценарий соответствует диапазону 4,00–4,25% как на конец 2026-го, так и на конец 2027-го. В июне медианный прогноз на конец следующего года был примерно на полпроцентного пункта ниже. Это не согласованный график решений, а индивидуальные оценки, но их сдвиг содержателен: рассчитывать на скорое возвращение к снижению теперь труднее.
Для инвестора важна именно продолжительность дорогих денег. Долгосрочные кредиты зависят не только от сегодняшней ставки, но и от ожидаемой политики на годы вперёд. Более дорогие займы при прочих равных ухудшают расчёты окупаемости новых проектов, а процентные инструменты конкурируют с акциями за деньги инвесторов. Есть и уже объявленное практическое последствие: JPMorgan, Bank of America, Citi и Wells Fargo с 17 сентября повышают базовую кредитную ставку prime с 6,75% до 7%. К ней привязаны ставки по ряду кредитных продуктов.
Реакция биржи при этом не была одинаковой для всех. По итогам торгов 16 сентября Dow Jones снизился на 1,21%, S&P 500 — на 0,45%, а Nasdaq почти не изменился, потеряв 0,01%. Само по себе ожидаемое повышение не исключает движения котировок после объявления: инвесторы получают одновременно решение, новые прогнозы и объяснение того, как ФРС оценивает экономику. Переоценивается не только нынешняя цена кредита, но и будущая.
На этом фоне особенно заметен разрыв между решением ФРС и требованиями Белого дома. Уорш, выбранный Трампом, возглавил ФРС 22 мая; президент после сентябрьского решения вновь потребовал ставку 1% или ниже. Но назначенный им председатель поддержал повышение вместе со всем голосовавшим комитетом. Смена руководителя не убрала задачу, ради которой ФРС ужесточает политику. Поэтому главный вопрос теперь — не насколько болезненны дополнительные 0,25 пункта сами по себе, а сколько времени бизнесу и заёмщикам придётся жить без ожидаемого облегчения.
Федеральная резервная система США, Кевин Уорш, Дональд Трамп, США, Процентные ставки, Инфляция, Денежно-кредитная политика, Рыночные ожидания