Доходность облигаций CoreWeave выросла до 15% — рынок пересчитывает долг дата-центров
Новость опубликована 17.10.2026 ⦁ источник
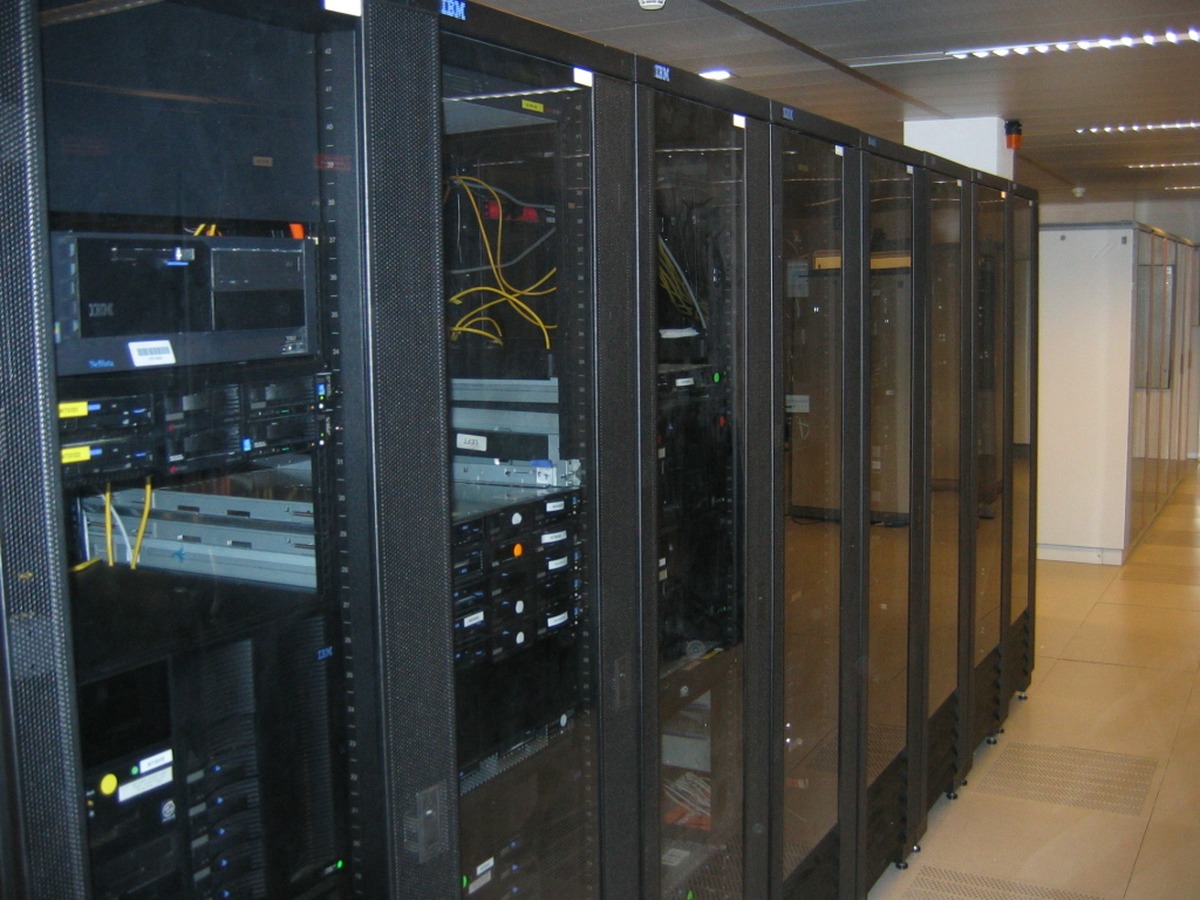
Wil Weterings / Wikimedia Commons
Июньские облигации оператора дата-центров CoreWeave, размещённые с доходностью 9,675%, резко подешевели: на этой неделе их доходность выросла до 15%. Для рынка долга это важнее одновременного падения акций компании — кредиторы начали требовать заметно большую премию за финансирование инфраструктуры, которая требует крупных вложений задолго до первых доходов.
CoreWeave относится к «неооблачным» операторам — специализированным поставщикам вычислительных мощностей для разработчиков ИИ. Сначала им приходится оплачивать ускорители, землю, энергию и строительство, а выручка появляется после запуска площадок и начала долгих контрактов. Опрошенные Reuters инвесторы опасаются, что задержки проектов растянут сроки возврата долга, а часть оборудования успеет подешеветь или устареть.
У CoreWeave эта модель особенно заметна. Reuters оценивает её долг примерно в $50 млрд. В 2025 году компания получила $5,1 млрд выручки и зафиксировала чистый убыток $1,2 млрд; в 2026-м капитальные расходы могут вырасти до $35–39 млрд. Чем выше стоимость нового кредита, тем сложнее поддерживать такой темп расширения до появления устойчивого денежного потока.
Компания не согласна с пессимистичной оценкой рынка. Глава CoreWeave Майк Интратор написал сотрудникам, что инвесторы иногда неправильно понимают ситуацию, а портфель заказов более чем покрывает долговые обязательства. На конец второго квартала он составлял $104,2 млрд, после чего компания сообщила ещё о контрактах более чем на $25 млрд. Это будущая выручка, а не уже полученные деньги, но она остаётся главным аргументом против сценария немедленного кризиса.
Доходность 15% сама по себе не доказывает ни дефолт CoreWeave, ни крах всего строительства инфраструктуры ИИ. Часть инвесторов считает распродажу чрезмерной. Однако измеримое изменение уже произошло: долг, который рынок в июне принимал почти под 9,7%, теперь требует существенно большей премии, а управляющие облигационными портфелями заново проверяют риски подобных проектов.
CoreWeave, дата-центры, корпоративные облигации, инфраструктура ИИ